毎年秋から冬にかけて各企業で配布される年末調整書類のなかで、最も多くのビジネスパーソンがつまずくのが「給与所得者の保険料控除申告書」です。保険会社から送られてくる控除証明書を片手に枠を埋めようとしたものの、複雑な計算式や「新旧区分」の判定に頭を抱え、結局は書類を出し直す羽目になった経験を持つ方は少なくありません。
国税庁による各種手続きのデジタル化が進む2026年現在においても、紙の書類提出やWeb入力フォームへの転記作業において、申告漏れや計算ミスによる「控除額の目減り」が後を絶ちません。正しい知識を持たずに適当に埋めてしまうと、本来戻ってくるはずの税金を取りこぼし、数万円単位で手取りを減らしてしまうリスクを孕んでいます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の制度に即した生命保険料の新旧区分と上限額の把握が、手取りを最大化する絶対条件。
- 要点2:生計を一にする配偶者分の生命保険や大学生の子どもの国民年金など、家族分の保険料も合算申告が可能。
- 要点3:証明書の紛失や電子化対応の遅れがあっても、再発行ルートや確定申告によるリカバリー手段が存在する。
【2026年最新】給与所得者の保険料控除申告書で損をする人が続出する構造的理由
給与所得者の保険料控除申告書を巡り、毎年のように控除額の計算ミスで損をする人が続出している背景には、制度の二重構造と証明書の見落としやすい記載仕様があります。生命保険料控除には2011年12月31日以前に締結した「旧契約」と、2012年1月1日以後に締結した「新契約」が存在し、両者で適用される計算式と適用上限額が根本から異なります。
国税庁の統計資料や給与計算アウトソーシング大手の集計によると、年末調整における書類不備の約4割が「新旧区分の混同」と「証明額と申告額の転記ミス」に起因しています。特に注意すべきは、毎年10月頃に送られてくる保険料控除証明書に「証明額(発行日時点の支払済額)」と「申告額(12月末までの見込額)」の2つの数字が並んでいる点です。12月まで契約を継続する場合は「申告額(見込額)」を記入しなければならないにもかかわらず、誤って少ない証明額を記載して控除枠を使い切れないケースが後を絶ちません。
さらに、一般生命保険料、介護医療保険料、個人年金保険料の3枠を正しく合算できていない事例も目立ちます。新契約のみであれば各枠4万円、合計で最大12万円の所得控除を受けられる設計ですが、計算過程の割り出しで端数処理を間違えたり、限度額に達した時点で記入を止めてしまったりすることで、手取り額に直結する控除枠を自ら放棄している納税者が大勢存在します。
【完全図解】年末調整における保険料控除申告書の記入例と新旧区分の計算方法
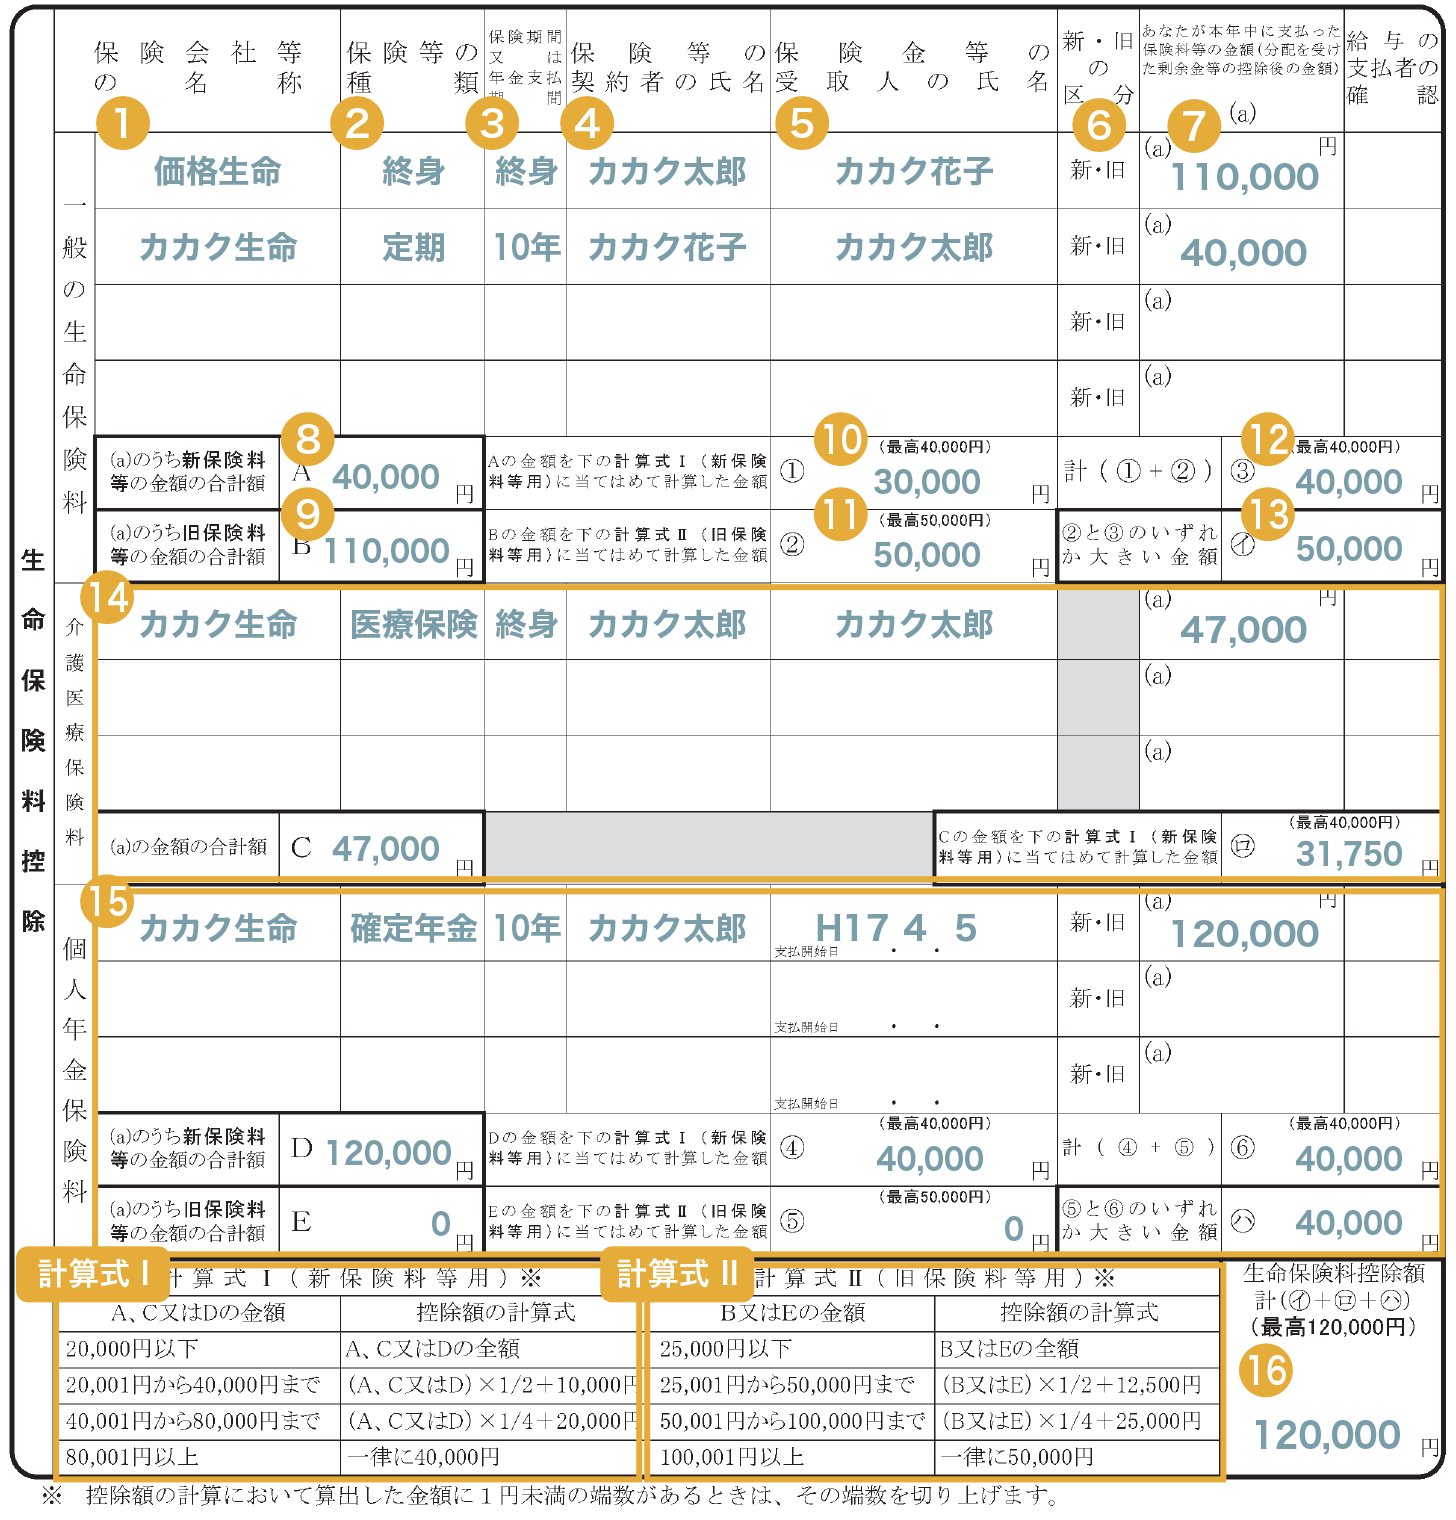
書類の左半分を占める「生命保険料控除」の欄は、落ち着いてステップを踏めば決して難解ではありません。保険会社から届いたハガキ状の証明書を広げ、まずは「適用制度(新・旧)」「保険の種類」「保険会社名」「保険金の受取人」「あなたが本年中に支払った保険料等の金額(見込額)」の5点を確認します。
計算の要となる新旧区分の判定と計算手順は以下の通りです。特に新旧双方の契約が混在している場合は、それぞれを個別に計算したうえで合算し、枠ごとの上限額に照らし合わせる緻密さが求められます。
【新契約の計算方法(上限4万円)】
支払保険料が20,000円以下の場合は支払額が全額控除。20,001円〜40,000円の場合は「支払額 × 1/2 + 10,000円」。40,001円〜80,000円の場合は「支払額 × 1/4 + 20,000円」。80,000円を超える場合は一律40,000円が控除額となります。
【旧契約の計算方法(上限5万円)】
支払保険料が25,000円以下の場合は全額控除。25,001円〜50,000円の場合は「支払額 × 1/2 + 12,500円」。50,001円〜100,000円の場合は「支払額 × 1/4 + 25,000円」。100,000円を超える場合は一律50,000円が控除額となります。
ここで押さえておきたいのが、2012年以降に新設された介護医療保険料控除の控除額上限は4万円であり、こちらは新契約のみで構成されている点です。また、個人年金保険料控除については、単に年金保険という名称であっても対象外となる契約が存在します。税法上の「個人年金保険料税制適格特約」が付帯されていない保険は、個人年金枠ではなく「一般生命保険料控除」として申告しなければならないため、証明書の枠表記を必ず確認してください。
【データ徹底比較】控除枠ごとの上限額と還付シミュレーション
各種保険料控除がどれほど手取りに影響を与えるのか、控除枠の限度額と年収500万円(課税所得200万円程度、所得税率10%・住民税率10%)をモデルとした年間減税額を整理しました。制度の上限まで活用できているか、下記の表で照合してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生命保険料控除(新契約) | 一般・介護・年金各4万円 所得税:最大12万円 住民税:最大7万円(各枠2.8万円) | 月額1万円程度の払込で 各枠の上限に到達 | 各枠均等に加入していると控除効率が極めて高い。無理に枠を埋めるための過剰加入は本末転倒。 |
| 生命保険料控除(旧契約のみ) | 一般・年金各5万円 所得税:最大10万円 住民税:最大7万円(各枠3.5万円) | 手厚い保障の終身保険や 旧型年金で枠消化 | 一般枠の控除限度額は旧契約(5万円)が有利。新旧併用時は合算上限4万円のルールに注意。 |
| 地震保険料控除 | 所得税:最高5万円(全額) 住民税:最高2.5万円(支払額の1/2) | 戸建て・マンション問わず 年間2〜5万円の保険料が中心 | 支払額がそのままダイレクトに控除(5万円まで)されるため、税負担軽減の実感が非常に強い。 |
| 社会保険料控除(家族分合算) | 実支払額の全額が控除対象 上限なし(100%所得控除) | 20歳以上の大学生子の国民年金で 年間約20万円超 | 節税効果が最も高い枠。年収の高い親が子どもの国民年金を支払って申告するのが鉄則。 |
| 小規模企業共済等掛金控除 | 確定拠出年金(iDeCo等)の掛金全額 拠出限度額まで上限なし | 企業年金の有無により 月額1.2万〜2.3万円が主 | 全額控除により年間数万円単位の還付が発生。証明書提出が必須なため10月発送便の保管が命。 |
年収500万円の会社員が、生命保険料控除(新契約フル活用で所得税控除12万円+住民税控除7万円)と地震保険料控除(5万円)、さらに子どもの国民年金(年約20万円)を申告した場合、所得税と住民税を合わせて年間約6万4,000円前後の税金が還付・軽減されます。控除額シミュレーションを事前に行い、申告漏れがないか確かめる価値は十分にあります。
一般に知られていない盲点とネットの誤解|妻の保険料や家族の国民年金
保険料控除申告書をめぐり、SNSやネット掲示板で頻繁に交わされる疑問のひとつが「配偶者名義の保険は控除できるのか」という点です。結論から言えば、契約者が専業主婦などの妻であっても、保険料を実際に支払っているのが夫であれば、夫の申告書で控除を受けることが法的に認められています。
所得税法上、生命保険料控除の対象となる条件は「自己または自己の配偶者その他の親族を受取人とする保険」であり、かつ「保険料を現に支払った者」が控除を適用することになっています。妻がパートや無職で課税所得が少ない場合、妻自身の名義で申告しても税金は戻ってきません。家計を一にする夫の給与から保険料が引き落とされている実態があれば、夫側の申告書に記入することで、世帯全体の手取りを大幅に増やせます。
同様の盲点として挙げられるのが、社会保険料控除における家族分の国民年金です。20歳を迎えた大学生の子どもの国民年金保険料を親の口座から振り替えている、あるいは納付書で親が支払っている場合、その金額は全額が親の社会保険料控除の対象になります。年間20万円強の保険料を年収の高い親が控除申告することで、約4万円前後の節税効果が生まれます。学生納付特例を使って支払いを先送りするよりも、親が立て替えて年末調整で申告するほうが世帯トータルで有利になるケースは極めて多いのが現実です。
また、個人型確定拠出年金を利用している方は「小規模企業共済等掛金控除」の欄を必ず埋めてください。国民年金基金連合会から届く「iDeCo掛金払込証明書」を添付し、掛金合計額を転記します。生命保険料のような複雑な逓減計算はなく、支払った金額の全額がそのまま控除されます。
地震保険料控除の書き方詳細まとめと旧長期損害保険の罠
申告書の右側上段に配置されている地震保険料控除の記載欄は、記入項目自体は少ないものの、歴史的経緯から「旧長期損害保険料」という特例区分が存在するため注意が必要です。
地震保険料控除は、支払った保険料がそのまま控除額となり、所得税で最高5万円、住民税で最高2.5万円まで控除されます。一方、2006年の税制改正以前に加入した損害保険(2006年12月31日までに締結し、保険期間が10年以上かつ満期返戻金がある契約)については、「旧長期損害保険料」として経過措置が認められています。
もし旧長期損害保険を保有している場合、支払保険料が10,000円以下なら全額、10,001円〜20,000円なら「支払額 × 1/2 + 5,000円」、20,001円以上なら一律15,000円が控除額となります。ただし、1つの保険契約で地震保険と旧長期損害保険の双方が組み合わさっている場合は、いずれか有利な一方しか選択できません。証明書に印字されている金額を見比べ、控除額が大きくなるほうを選択して記入するのが鉄則です。
【実態検証】現場担当者と従業員の生の声|電子化の手続き経緯と証明書紛失の現実
年末調整のシーズンになると、企業の総務・人事担当者と従業員の間で毎年繰り返されるのが「証明書が見当たらない」「マイナポータル連携がうまくいかない」というトラブルです。現場の生の声と対応実務を検証します。
大手企業の労務担当者はこう語ります。
「11月中旬の書類回収締切間際になって『ハガキをなくした』と駆け込んでくる社員が毎年必ず数%います。保険会社のマイページから再発行手続きをしても、郵送で手元に届くまで3営業日から1週間はかかります。当社の処理日程に間に合わず、結局確定申告を案内せざるを得ないケースが後を絶ちません」
政府は2020年以降、国税庁の「年末調整控除申告書作成用ソフトウェア」やマイナポータルを活用した控除証明書データの電子化・オンライン連携を強力に推し進めてきました。しかし民間企業の労務現場では、社内システムの導入コストや従業員のITリテラシー格差が壁となり、紙の原本回収と手作業でのチェックを併用する「ハイブリッド運用」が今なお主流です。電子証明書(XMLデータ)を提出できる企業が増加しているとはいえ、画面上でデータを取り込む手順に不慣れな社員が挫折し、結局ハガキを添付して提出する光景が各地で見られます。
もし11月の提出期限直前に保険料控除証明書の紛失に気付いた場合でも、諦める必要はありません。近年は主要な保険会社が公式Webサイトの契約者ページ上で電子証明書(電子データ・PDF)の即時発行サービスを展開しています。会社側が電子データの提出や印刷した証明書の提出を認めているか、即座に労務窓口へ確認を取るべきです。どうしても社内締切に間に合わなかった場合は、年明け2月中旬からの確定申告を行えば、過去5年間まで遡って還付金を受け取ることが可能です。
【プロの結論】申告書に書くべき人・あえて記入を省略できるケース
保険料控除申告書は、加入しているすべての保険を愚直に書き連ねる必要はありません。手間の削減と確実な還付を両立させるための選別基準を押さえておきましょう。
【必ず記入・提出すべき人】
・生命保険や個人年金で年間8万円超、介護医療保険で年間8万円超の保険料を支払っている人(満額控除の恩恵が大きい)。
・家族名義(妻や子)の保険料や国民年金を本人の給与口座から支払っている人。
・iDeCoや小規模企業共済に加入しており、自腹で掛金を積み立てている人。
・住宅購入や賃貸更新に伴い、地震保険料を本年中に一括または分割で支払った人。
【記入を省略・見送りしても問題ないケース】
・すでに同枠内の1契約だけで年間支払額が8万円(旧契約なら10万円)を超えており、上限枠を使い切っている場合。例えば、一般生命保険料で年間15万円の終身保険を1本書いて枠が上限に達していれば、月々2,000円の医療特約などをわざわざ追加記入する必要はありません(上限以上の控除は加算されないため)。
・配偶者が自身の名義で十分な所得があり、自分自身の申告書で控除枠を使い切っている場合。
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書が11月になっても届かない場合はどうすればいいですか?
A1:契約初年度の場合は10月以降に保険が成立したことで発送が遅れているか、住所変更の未届けで旧住所へ返送されている可能性があります。保険会社のコールセンターまたはマイページから、発送状況の確認と再発行手続きを速やかに行ってください。会社の年末調整に間に合わない場合は、翌年2月16日以降の確定申告で手続きすれば問題ありません。
Q2:妻のパート年収が103万円以下です。妻が契約している個人年金保険は夫の申告書で控除できますか?
A2:個人年金保険料控除については注意が必要です。年金受取人が「契約者本人またはその配偶者」である必要があります。さらに、保険料を夫の口座から支払っている実態があれば夫側で控除申告が可能ですが、年金受取人が妻である場合、将来年金を受け取る際に贈与税の問題が発生するリスクがあります。契約形態と受取人の名義を事前に保険証券で確認してください。
Q3:手書きの書類で計算式を間違えた場合、会社や税務署からペナルティを受けますか?
A3:意図的な虚偽申告でない限り、単純な計算ミスに対して罰則が科されることはありません。大半の企業では総務担当者や給与計算ソフトが金額を再検算し、正しい控除額に修正して処理します。ただし、提出した証明書の添付漏れや契約区分の誤記があると、控除枠から除外されて還付金が減額される恐れがあるため、確認作業を怠らないことが重要です。
まとめ:2026年の年末調整を確実に乗り切り手取りを守る判断基準
給与所得者の保険料控除申告書は、一見すると煩雑な数字の羅列に見えますが、その本質は「国が労働者に認めた正当な所得控除の権利行使」です。新旧区分の判定式、家族分の保険料合算、そして地震保険やiDeCo掛金の漏れのない集約を行うだけで、可処分所得には明確な差が生じます。
デジタル化の過渡期にある現在だからこそ、手元にある控除証明書の内容を正しく読み解き、会社への提出期限に遅れない自衛策が不可欠です。万が一の書類不備や紛失時も、再発行や確定申告という明確なリカバリー手順を知っていれば恐れることはありません。本記事の記入基準とシミュレーションを指針として、ご自身の大切な手取りを確実に防衛してください。 (出典: 給与 所得 者 の 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
